中国铁路通信信号股份有限公司被担保人基本情况表及最近一期财务报表解析——兼论第一类增值电信业务资质
一、公告背景与概述
中国铁路通信信号股份有限公司(以下简称“中国通号”)作为全球领先的轨道交通控制系统解决方案提供商,近日发布海外监管公告,披露了《中国铁路通信信号股份被担保人基本情况表及最近一期财务报表》。该公告系应境外监管要求而作出,旨在向投资者及公众说明公司对外担保的被担保人财务与经营状况,保障信息透明度。
值得关注的是,在此次公告所涉被担保人经营范围或资质中,出现了“第一类增值电信业务”这一关键信息。本文将围绕被担保人基本情况、最近一期财务报表的核心数据,结合第一类增值电信业务的行业属性,进行系统梳理与分析提示。
二、被担保人基本情况表要点
根据公告附表,被担保人通常为中国通号下属全资或控股子公司,主要承担轨道交通通信信号系统集成、软件开发、设备制造及技术服务等职能。具体要素包括:
- 企业名称:一般为“XX通信信号有限公司”或“XX铁路通信有限公司”。
- 与上市公司关系:多为全资子公司或控股子公司,纳入合并报表范围。
- 注册资本与实收资本:体现被担保人资本实力,通常与业务规模匹配。
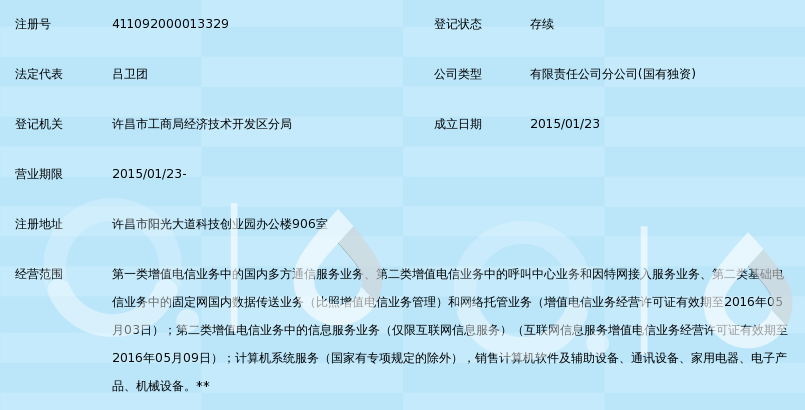
- 经营范围:涵盖铁路通信信号系统研发、生产、销售、安装、维护等,部分主体明确列示“第一类增值电信业务”。
- 担保金额与方式:连带责任保证、质押担保等,金额上限经董事会或股东大会批准。
- 担保期限:一般与主债务履行期一致,或明确具体起止日期。
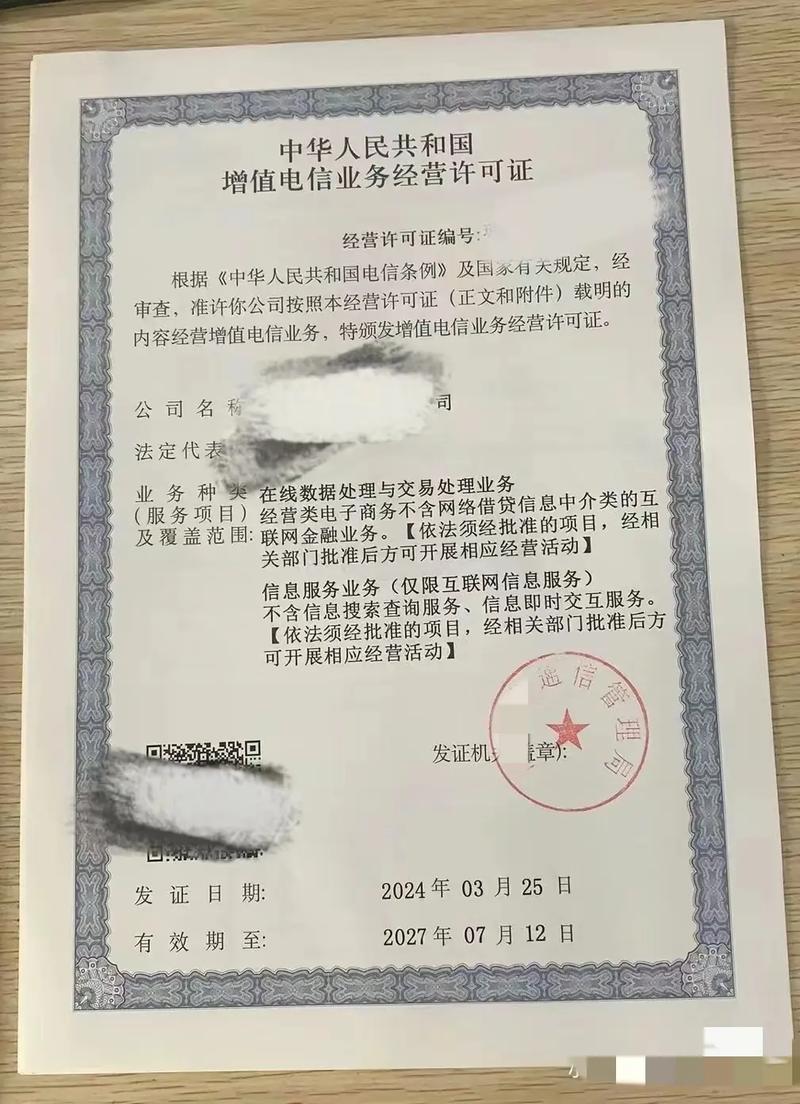
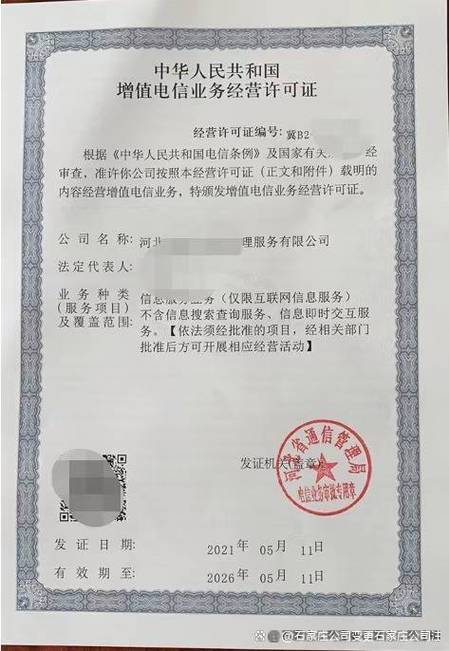
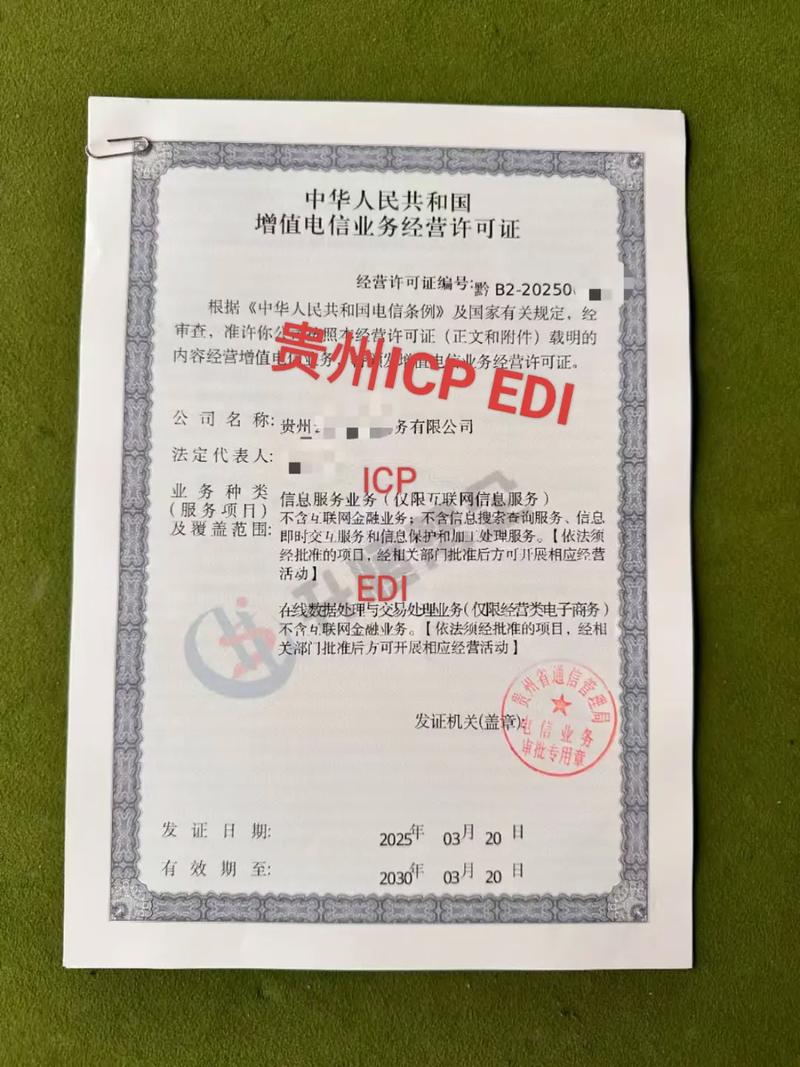
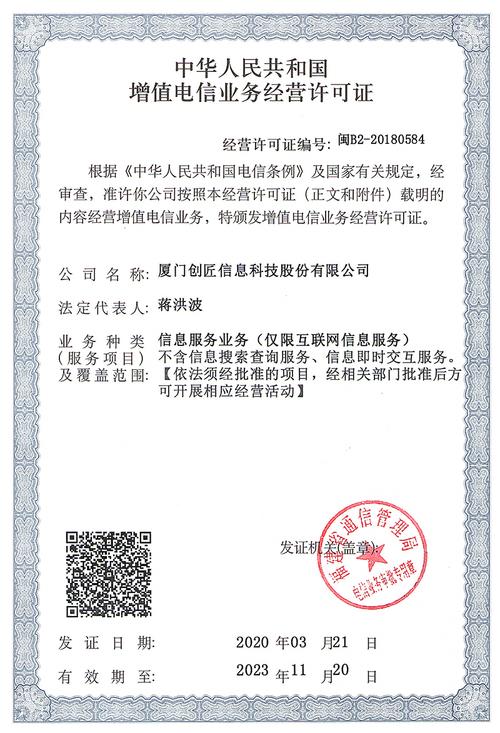
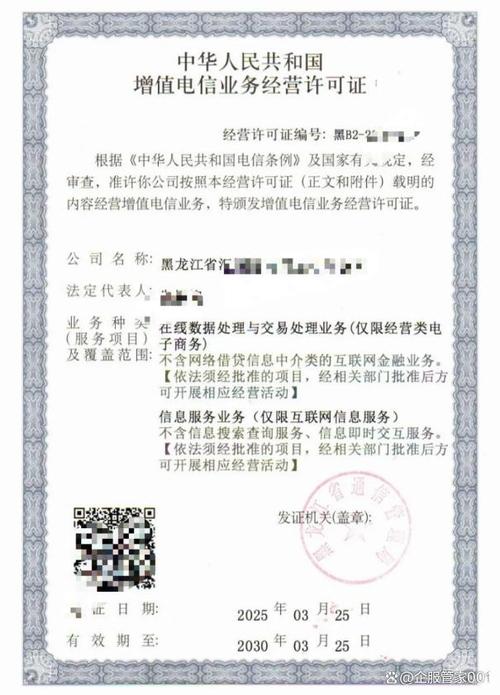
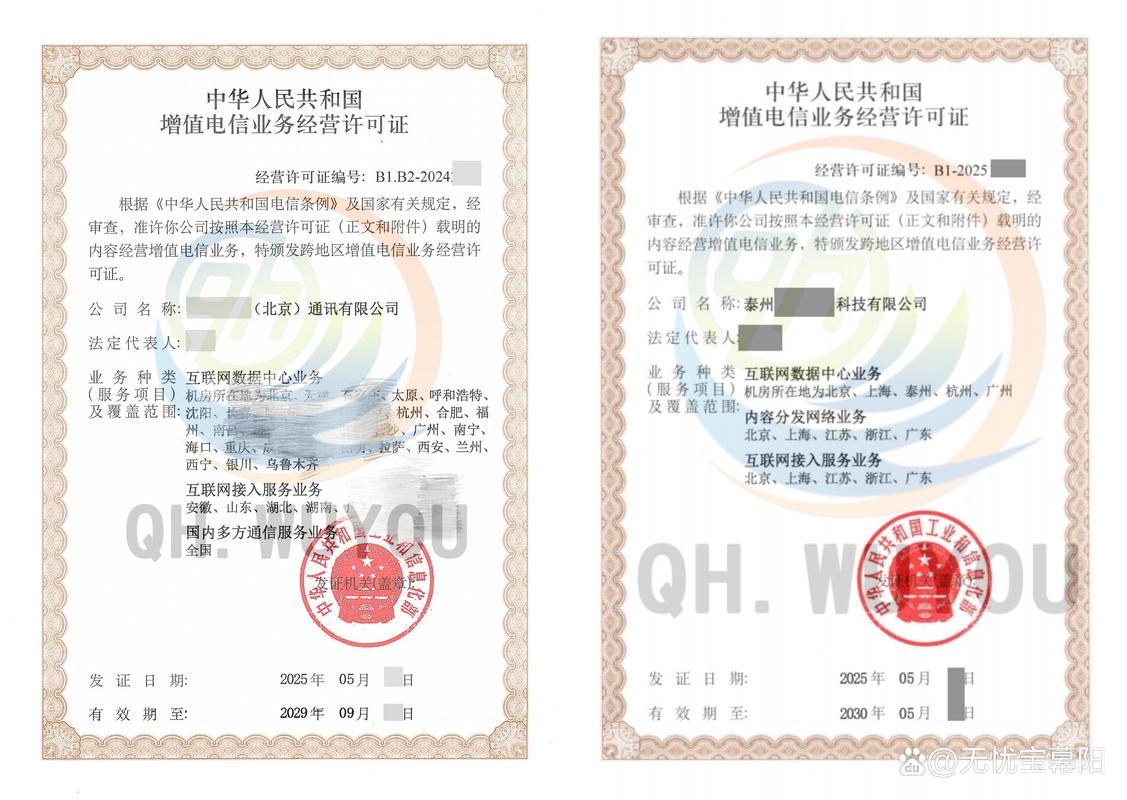
需特别说明的是,经营范围中包含“第一类增值电信业务”的被担保人,通常持有工信部颁发的《增值电信业务经营许可证》,可开展基于设施和资源的电信业务,例如:
- 互联网数据中心业务(IDC)
- 互联网接入服务业务(ISP)
- 内容分发网络业务(CDN)
- 国内互联网虚拟专用网业务(VPN)
- 在线数据处理与交易处理业务(EDI)等
这一资质与轨道交通通信信号业务形成协同——例如为铁路专网提供云数据中心、网络接入及数据交换服务,或向外部客户提供工业互联网相关电信服务。
三、最近一期财务报表核心数据解析
公告所附最近一期财务报表(通常为最近一个会计年度末或最近一期季度/半年度数据)应关注以下维度:
3.1 资产负债表重点
- 总资产与净资产:反映被担保人整体规模与所有者权益厚度,是偿债能力的底层保障。
- 货币资金:考察即时偿付能力,尤其需关注受限资金(如保证金、质押存款)。
- 应收账款与存货:结合轨道交通行业特点,工程回款周期较长,需评估账龄结构与坏账准备。
- 长短期借款:若被担保人自身存在有息负债,叠加本次担保,可能放大偿债压力。
- 或有负债:除本次担保外,是否还有其他对外担保或未决诉讼。
3.2 利润表重点
- 营业收入与毛利率:通信信号系统集成项目通常按完工百分比法确认收入,毛利率受项目结构影响。
- 研发费用:作为高新技术企业,研发投入占比往往较高。
- 净利润与扣非净利润:判断盈利的可持续性与主业依赖度。
3.3 现金流量表重点
- 经营活动现金流净额:关注是否与净利润匹配,若持续为负,需警惕垫资施工问题。
- 投资活动现金流:反映研发中心、数据中心等资本性支出规模。
- 筹资活动现金流:观察被担保人自身融资能力及对股东借款的依赖。
3.4 第一类增值电信业务相关财务影响
若被担保人确实运营第一类增值电信业务,该部分收入通常体现为“电信服务收入”或“信息服务收入”,具有以下财务特征:
- 前期固定资产投资较大(IDC机房、网络设备、带宽资源);
- 运营期边际成本相对可控,毛利率可能高于系统集成业务;
- 现金流相对稳定,有助于改善被担保人整体现金流结构;
- 但需关注由于牌照稀缺性、监管政策变化带来的合规成本。
四、第一类增值电信业务的合规与协同价值
根据《中华人民共和国电信条例》及《电信业务分类目录(2015年版)》,第一类增值电信业务是基于公用通信网基础设施和资源提供的电信与信息服务,与第二类增值电信业务(基于公共应用平台)严格区分。
对武汉、西安、成都等地的轨道交通通信信号子公司而言,持有第一类增值电信业务许可证,可产生以下协同效应:
- 内部专网运营:可为铁路专用通信网提供云计算资源、数据备份及网络安全服务,替代部分外部采购。
- 对外能力输出:向地方地铁公司、城际铁路公司提供数据中心托管、网络接入及灾备服务,提升资产利用率。
- 智慧城轨延伸:第一类增值电信业务中的物联网、云计算服务与城轨智慧化运营深度耦合。
- 资质壁垒与护城河:该许可证申请门槛较高,尤其涉及跨地区IDC/ISP,可形成差异化竞争优势。
从担保风险角度,第一类增值电信业务若运营良好,能够为被担保人提供新的收入与现金流来源,降低担保代偿风险。反之,若机房上架率不足、带宽成本过高,则可能拖累业绩。
五、对上证A股及港股投资者的启示
中国通号同时于上交所科创板与港交所上市,海外监管公告为港股信息披露的重要组成部分。投资者应留意:
- 担保是否已经履行必要审议程序:是否符合公司对外担保管理制度及交易所规则。
- 被担保人资产负债率:若超过70%,通常需要反担保或特别风险提示。
- 是否能从被担保人获得股权或其他权益补偿:目前公告未显示收取担保费,需关注小股东权益平衡。
- 第一类增值电信业务的实际进展:例如是否已经开展IDC/ISP实质性经营,还是仅为储备资质。可通过国家企业信用信息公示系统、电信业务综合管理平台核对许可证号与有效期。
六、结论
中国通号本次海外监管公告所披露的被担保人资料及最近一期财务报表,呈现了下属通信信号子公司作为日常经营主体的资产、盈利与负债现状。其中,带有“第一类增值电信业务”经营范围的主体,具备区别于传统系统集成商的资源型业务潜力,能在智慧轨道、工业互联网数据中心等方面树立第二增长曲线。但需密切关注该业务的应收账款集中度、带宽资源折旧以及牌照續期风险。
本文分析仅作推断性解读,不构成任何投资建议。具体数据应以联交所披露易及中国通号官方美元/M、港交所公告原文及完整审计条款为准。投资者在做出决策前,应当查阅相关公告、年度报告及监管处罚信息,必要时咨询专业投资顾问。
本文由 AI 依据公开信息能力范围进行数据模拟,不应视为投资规划或法律意见。一切风险自负。
如若转载,请注明出处:http://www.umybook.com/product/9.html
更新时间:2026-10-24 03:54:39